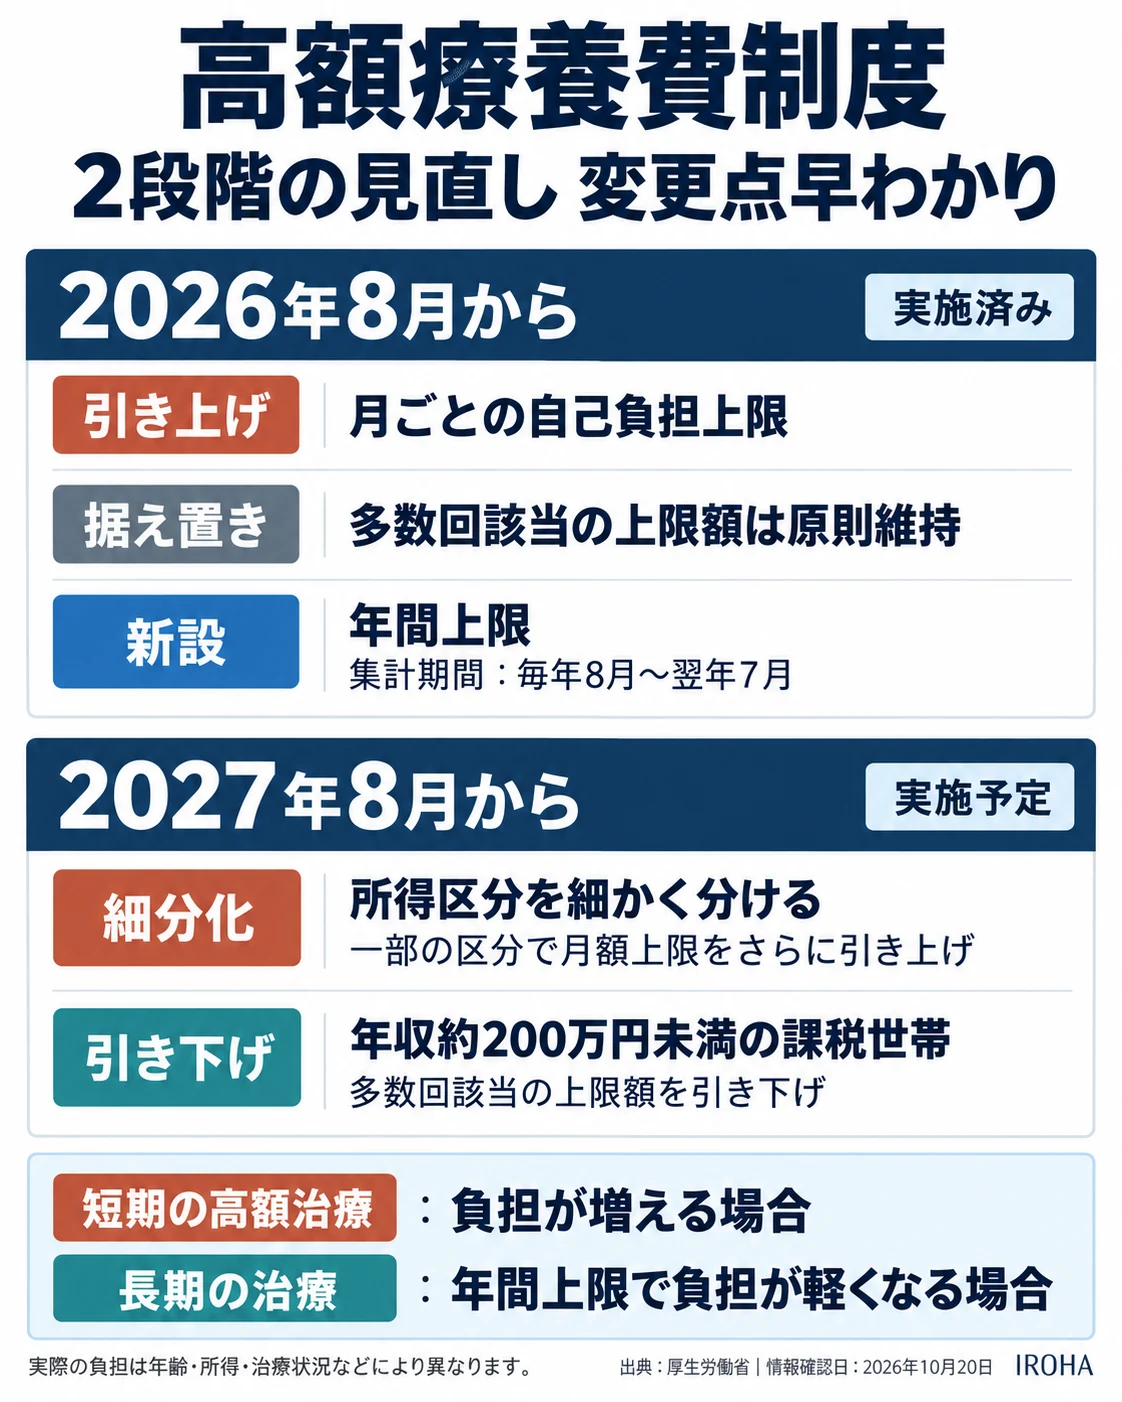
高額療養費制度は、制度の持続可能性を高めるため、2026年8月と2027年8月の2段階に分けて見直されます。[1]
情報確認日(2026年10月20日)時点の状況
第1段階(2026年8月診療分から)は実施されました。月ごとの上限額が引き上げられ、新たに「年間上限」ができました。治療が長く続く方のための「多数回該当」の金額は、原則として据え置かれました。[1][2]
第2段階(2027年8月から)は実施予定です。所得による区分が細かく分かれ、一部の区分で月の上限額がさらに上がります。年収約200万円未満で住民税がかかる世帯は、多数回該当の金額が下がります。[1][2]
年間上限の払い戻し申請は、まだ始まっていません。最初の集計期間は2026年8月〜2027年7月です。協会けんぽでは2027年8月から申請を受け付ける予定です。ほかの健康保険は、加入先にご確認ください。[3]
70歳以上の「外来特例」の対象年齢は、高齢者の窓口負担の見直しとあわせて検討するとされ、まだ決まっていません。[2]
今回の見直しは、月の上限額が上がるだけではありません。多数回該当の金額は原則据え置かれ、年間上限も新しくできました。
そのため、すべての方の負担が一律に増えるわけではありません。短い期間に高額な治療を受ける方は負担が増えることがあります。一方、治療が長く続く方は、年間上限によって負担が軽くなる場合があります。[2]
- 2026年8月から、月の上限額が上がり、年間上限ができました(実施済み)。
- 2027年8月から、所得区分が細かく分かれます(実施予定)。
- 長く治療を続ける方は、多数回該当と年間上限で負担が抑えられる場合があります。
- 手続きは加入している健康保険ごとに違います。まず加入先を確認しましょう。
2025年に見送られた「当初案」とは別のものです
2025年8月から始める予定だった当初の見直しは、2025年3月7日に実施が見合わせられました。[6]
その後、患者団体の代表も参加する厚生労働省の専門委員会で、2025年5月から12月まで議論が行われました。[2] 今回の見直しは、その議論をふまえて新しく決まったものです。当初案の金額は、今回の見直しには当てはまりません。
1. 高額療養費制度とは
結論:1か月の医療費の自己負担が上限額を超えたとき、超えた分が戻ってくる制度です。
対象は、病院や薬局の窓口で支払った「保険診療」の自己負担です。保険診療とは、健康保険が使える診察や治療のことです。1か月は、月の1日から末日までで数えます。[1]
上限額は「自己負担限度額」と呼ばれ、年齢と所得で決まります。所得ごとの分け方を「所得区分」といいます。[1]
85,800円+(1,000,000円−286,000円)×1%=92,940円
→ 窓口で30万円を支払った場合、約20.7万円が高額療養費として支給されます。[2]
マイナ保険証や「限度額適用認定証」を使うと、同じ医療機関の窓口での支払いを、はじめから上限額までにできます。入院だけでなく外来でも使えます。[1][4]
知っておきたい3つの仕組み
- 多数回該当:直近12か月に高額療養費を受けた月が3か月以上あると、4か月目から上限額がさらに下がる仕組みです。月が連続している必要はありません。[1][5]
- 世帯合算:同じ月に、同じ健康保険に入っている家族の自己負担を合わせて計算できる仕組みです。[3]
- 年間上限(2026年8月に新設):8月から翌年7月までの1年間の自己負担が上限に達すると、それを超えた分が払い戻される仕組みです。月の上限に届かない月の負担も積み上がります。[1][2]
2. 2段階の見直しで、いつ・何が変わるのか
第1段階:2026年8月診療分から【実施されました】
結論:月の上限額が上がり、多数回該当は据え置き、年間上限が新しくできました。一人あたりの医療費の伸びに合わせた見直しです。[1]
| 70歳未満 所得区分(年収の目安) | 見直し前 月の上限 | 2026年8月〜 月の上限 | 多数回該当 | 年間上限 (新設) |
|---|---|---|---|---|
| 約1,160万円〜 健保:標報83万円以上 | 252,600円+1% | 270,300円+(医療費−901,000円)×1% | 140,100円(据え置き) | 168万円 |
| 約770万〜約1,160万円 健保:標報53万〜79万円 | 167,400円+1% | 179,100円+(医療費−597,000円)×1% | 93,000円(据え置き) | 111万円 |
| 約370万〜約770万円 健保:標報28万〜50万円 | 80,100円+1% | 85,800円+(医療費−286,000円)×1% | 44,400円(据え置き) | 53万円 |
| 〜約370万円 健保:標報26万円以下 | 57,600円 | 61,500円 | 44,400円(据え置き) | 53万円※ |
| 住民税非課税 | 35,400円 | 36,900円 | 24,600円(据え置き) | 29万円 |
← 表は横にスクロールできます →
出典:厚生労働省資料[2]、協会けんぽ[3]。「標報」は標準報酬月額(健康保険料の計算のもとになる月給の区分)です。「+1%」は、医療費が一定額を超えた部分の1%を加えるという意味です。見直し前の計算式の基準額は、確認した資料に記載がないため省略しています。国民健康保険の方は、所得区分の判定基準が異なります。
※年収約200万円以下(健保:標準報酬月額15万円以下)と確認できた方は年間上限41万円となり、2027年8月以降に償還払い(後からの払い戻し)されます。
70歳以上の方(2026年8月〜)
70歳以上の方には、外来(通院)だけの上限を個人ごとに設ける「外来特例」があります。
| 所得区分 | 外来(個人ごと) 見直し前 → 2026年8月〜 | 世帯ごと(入院含む) 見直し前 → 2026年8月〜 | 多数回該当 | 年間上限(世帯) |
|---|---|---|---|---|
| 現役並み所得者 | 70歳未満の上位3区分と同じ(外来特例なし) | 同左 | 同左 | |
| 一般 年収約370万円まで | 18,000円 → 22,000円 外来の年間上限 14.4万円 → 21.6万円 | 57,600円 → 61,500円 | 44,400円 | 53万円※ |
| 住民税非課税 | 8,000円 → 11,000円 外来の年間上限 9.6万円を新設 | 24,600円 → 25,700円 | 24,600円 | 29万円 |
| 住民税非課税 (所得が一定以下) | 8,000円 → 8,000円(据え置き) | 15,000円 → 15,700円 | — | 18万円 |
← 表は横にスクロールできます →
出典:厚生労働省資料[2]、協会けんぽ[3]。住民税非課税の方は、外来の年間上限ができたことで、毎月上限額まで利用する方の年間の負担は変わらないとされています。[2] ※年収約200万円以下と確認できた方は年間上限41万円(2027年8月以降に償還払い)。
第2段階:2027年8月から【実施予定】
結論:所得区分が細かく分かれます。住民税非課税以外の区分が分けられ、所得が高めの区分ほど上限額が上がります。現在の上限額から大きく増えないよう配慮するとされています。[1]
一方、年収約200万円未満で住民税がかかる世帯は、多数回該当の金額が44,400円から34,500円に下がります。[1][2]
| 70歳未満 所得区分(年収の目安) | 2026年8月〜 | 2027年8月〜(予定) 月の上限 | 多数回該当 | 年間上限 |
|---|---|---|---|---|
| 約1,650万円〜 | 270,300円+1% | 342,000円+(医療費−1,140,000円)×1% | 140,100円 | 168万円 |
| 約1,410万〜約1,650万円 | 303,000円+(医療費−1,010,000円)×1% | |||
| 約1,160万〜約1,410万円 | 270,300円+(医療費−901,000円)×1% | |||
| 約1,040万〜約1,160万円 | 179,100円+1% | 209,400円+(医療費−698,000円)×1% | 93,000円 | 111万円 |
| 約950万〜約1,040万円 | 194,400円+(医療費−648,000円)×1% | |||
| 約770万〜約950万円 | 179,100円+(医療費−597,000円)×1% | |||
| 約650万〜約770万円 | 85,800円+1% | 110,400円+(医療費−368,000円)×1% | 44,400円 | 53万円 |
| 約510万〜約650万円 | 98,100円+(医療費−327,000円)×1% | |||
| 約370万〜約510万円 | 85,800円+(医療費−286,000円)×1% | |||
| 約260万〜約370万円 | 61,500円 | 69,600円 | ||
| 約200万〜約260万円 | 65,400円 | |||
| 〜約200万円 | 61,500円 | 34,500円(引き下げ) | 41万円 | |
| 住民税非課税 | 36,900円 | 36,900円 | 24,600円 | 29万円 |
← 表は横にスクロールできます →
出典:厚生労働省「患者負担割合及び高額療養費自己負担限度額(令和9年8月〜)」[2]。70歳以上の方も同じように区分が分かれます。外来特例の月額は、年収約200万〜約370万円で28,000円、約200万円以下で22,000円(年間上限はいずれも21.6万円)、住民税非課税で13,000円(同9.6万円)、所得が一定以下の方は8,000円となる予定です。[2]
まだ決まっていないこと
70歳以上の外来特例の対象年齢は、高齢者の窓口負担の見直しとあわせて具体案を検討するとされています。[2] 決まった内容ではないため、本記事では予想を書いていません。
3. 自分や家族の負担はどう変わるのか
結論:治療の期間と金額によって、増える方も軽くなる方もいます。
以下は、厚生労働省が示した試算例です。前提:70歳未満・年収約370万〜約510万円・窓口負担3割・同じ健康保険に入り続けている場合。実際の負担は、年齢、所得、治療の内容や期間、世帯の状況で変わります。[2]
負担が増える場合:短い期間に高額な治療を受ける
1か月に医療費100万円の治療を受けた場合、2026年8月以降の上限額は
92,940円月の上限額が上がったため、多数回該当や年間上限に届かない短期間の治療では、負担が増えます。
負担が軽くなる場合①:毎月7〜8万円の負担が1年続く
月の上限に届かず、多数回該当にもならない方。見直し前は年間76.7万円でしたが、年間上限により
53.0万円(年間約23.7万円の負担減)負担が軽くなる場合②:上限額の引き上げで多数回該当から外れる
見直し前は多数回該当で年間約55.2万円でしたが、多数回該当から外れても年間上限により
53.0万円(年間約2.2万円の負担減)負担が軽くなる場合③:極めて高額な治療を受ける
見直し前は年間57.3万円でしたが、年間上限に当たることで
53.0万円(年間約4.3万円の負担減)出典:厚生労働省の試算例[2]。四捨五入により合計が一致しない場合があります。
- 手術や入院が1〜2か月で終わりそう → 月の上限額の引き上げの影響を受けやすい
- 抗がん剤治療などが1年近く続きそう → 多数回該当や年間上限で負担が抑えられる場合がある
- 同じ健康保険の家族も通院している → 世帯合算できるか確認する
- 退職や扶養の変更の予定がある → 回数の数え方が変わる点に注意(8章)
4. 高額療養費の対象にならない費用
結論:対象は、保険診療の自己負担だけです。次の費用は対象になりません。[5]
| 費用 | 扱い |
|---|---|
| 自由診療(保険外の診療) | 対象外です。全額が自己負担になります。[5] |
| 差額ベッド代 | 対象外です。個室などを希望した場合の追加料金です。[5] |
| 入院時の食事代 | 対象外です。[5] |
| 先進医療 | 保険が使えない部分(先進医療の技術料)は全額自己負担で、対象外です。 保険が使える部分(診察・検査・投薬・入院料など、通常の治療と共通する部分)は、高額療養費の対象になります。[7] |
| 通院の交通費・医療用ウィッグ代など | 窓口で支払う保険診療の自己負担ではないため、対象になりません。[1] |
交通費やウィッグ代は、税金の医療費控除や、お住まいの自治体の助成制度で扱いが決まっていることがあります。対象になるかは、税務署や自治体の窓口でご確認ください。
5. 利用するために確認すること
結論:手続きは、加入している健康保険(保険者)によって違います。まず加入先を確かめ、次の項目を確認しましょう。
所得区分
上限額は所得区分で決まります。会社員などの健康保険は標準報酬月額で、国民健康保険は所得(旧ただし書き所得など)で判定されます。[2] 自分の区分がわからない場合は、加入先に問い合わせます。
マイナ保険証・限度額適用認定証
マイナ保険証を使える医療機関では、窓口での支払いが上限額までになり、限度額適用認定証は必要ありません。[4]
マイナ保険証を使わない場合や、オンラインで資格を確認できない医療機関では、事前に加入先へ限度額適用認定証を申請します。[4]
複数の病院や薬局を使うとき
自己負担は、人ごと・医療機関ごとに計算します。同じ医療機関でも、入院と外来、医科と歯科は別に計算します。[3]
薬局で支払った薬代は、処方せんを出した医療機関の分と合わせて計算します。70歳未満の方は、1つの医療機関(区分ごと)で21,000円以上の負担が合算の対象です。[3]
家族との合算
同じ月に、同じ健康保険に入っている家族(被保険者と被扶養者)の自己負担を合わせられます。70歳未満は21,000円以上の負担が対象で、70歳以上は金額にかかわらず合わせられます。[3] 別々の健康保険に入っている家族とは合算できない点に注意してください。
退職・転職のとき
健康保険の加入先が変わると、多数回該当の回数は引き継がれません。被保険者から被扶養者に変わった場合なども同じです。[3][5]
加入先が変わった場合の年間上限の扱いは、確認した公式資料には記載がありませんでした。退職や転職の予定がある方は、今の加入先と新しい加入先の両方に確認しましょう。
収入が減ったとき
会社員などの健康保険では、固定的な給与が変わり、3か月の平均で標準報酬月額が2等級以上変わった場合、原則として4か月目から改定されます(随時改定)。[9]
また、2027年1月からは、治療と仕事を両立するために勤務時間を短くするなどして報酬が大きく減った方について、より早く標準報酬月額を改定できる特例が始まる予定です。標準報酬月額は、高額療養費の上限額を決めるもとになります。[1][8] 手続きは勤務先を通じて行うため、勤務先の担当者にご相談ください。
国民健康保険の方は、所得の判定時期や方法をお住まいの市区町村の窓口でご確認ください。
申請期限
協会けんぽでは、高額療養費を受け取る権利は、診療を受けた月の翌月1日から2年で時効になります。[10] 申請から支給までは、診療月から3か月以上かかります。[5]
支給を待つ間の支払いが難しい場合、協会けんぽには、支給見込額の8割を無利子で借りられる「高額医療費貸付制度」があります。[3] ほかの健康保険の期限や制度は、加入先でご確認ください。
協会けんぽに加入している方の手続き(参考)
協会けんぽでは、高額療養費の支給申請書と、年間上限用の「年間の高額療養費支給申請書兼自己負担額証明書交付申請書」を、加入している都道府県支部に提出します。年間上限の申請書は、確認日時点で「掲載準備中」です。[3]
これは協会けんぽの手続きです。健康保険組合・共済組合・国民健康保険・後期高齢者医療では、申請書や流れが異なります。必ず加入先で確認してください。
6. よくある質問
通院(外来)だけでも利用できますか?
はい、外来だけでも対象になります。外来でも、マイナ保険証や限度額適用認定証を使えば、同じ医療機関の窓口での支払いを上限額までにできます。[1] ただし、70歳未満の方が複数の医療機関の負担を合わせる場合は、1つの医療機関あたり21,000円以上という条件があります。[3]
民間のがん保険に入っていなくても使えますか?
はい。高額療養費は、公的な健康保険の制度です。民間保険に入っているかどうかに関係なく、健康保険に加入していれば対象になります。[1] 民間保険の給付は、高額療養費とは別のものです。
収入が減ったら、上限額はいつから下がりますか?
会社員などの健康保険では、標準報酬月額が改定されると上限額の区分も変わります。随時改定の場合、原則として給与が変わった月から4か月目に改定されます。[9] 治療との両立のための就労調整には、2027年1月から早く改定できる特例が始まる予定です。[8] 国民健康保険の方は、市区町村の窓口でご確認ください。
申請を忘れていました。今からでも間に合いますか?
協会けんぽの場合、診療を受けた月の翌月1日から2年以内なら申請できます。[10] ほかの健康保険の期限は加入先にご確認ください。領収書が手元にあると手続きがスムーズです。
年間上限の払い戻しは、自動で受けられますか?
協会けんぽでは、年間上限の払い戻しに専用の申請書を使い、2027年8月から受付を始める予定です。[3] 自動で払い戻されるかどうかは加入先によって異なる可能性があるため、加入先にご確認ください。
自由診療と保険診療を両方受けています。自由診療の分も入りますか?
自由診療の費用は対象外です。[5] 保険診療の自己負担だけが計算に入ります。
7. 今日から確認できるチェックリストと相談先
- 自分の健康保険:マイナポータル、資格確認書、保険証で、加入先の名前を確認した(協会けんぽ・健康保険組合・共済組合・国民健康保険・後期高齢者医療広域連合など)。[1]
- 所得区分:自分がどの区分か、加入先に確認した。
- 過去12か月の該当状況:高額療養費を受けた月が何回あるか数えた(3回以上なら4回目から多数回該当)。
- 年間の対象負担額:2026年8月からの保険診療の自己負担を、領収書で合計した(自由診療・食事代・差額ベッド代は除く)。
- 申請の要否:窓口で上限額までの支払いになっているか、後から申請が必要か、年間上限の申請時期を加入先に確認した。
- 窓口での準備:マイナ保険証を使えるか、限度額適用認定証が必要かを確認した。
相談先
加入している健康保険の窓口
上限額、所得区分、申請方法の確認先です。協会けんぽ・健康保険組合・共済組合は各保険者、国民健康保険は市区町村(国保組合は各組合)、後期高齢者医療は広域連合へ。[1]
お住まいの市区町村
国民健康保険・後期高齢者医療の手続きや、自治体独自の助成制度の確認先です。
病院の医療ソーシャルワーカー
医療費や生活の困りごとを相談できる病院の専門職です。「相談室」「医療福祉相談」などの名前で窓口があることが多いです。治療費の見通しを早めに相談できます。
がん相談支援センター
全国のがん診療連携拠点病院などにあり、どなたでも無料・匿名で、お金や仕事のことも相談できます。[11]
厚生労働省コールセンター
今回の見直しについての質問を受け付けています。電話番号は厚生労働省の公式ページでご確認ください。[1]
そのまま使える質問例
加入している健康保険に
- 「私の高額療養費の所得区分を教えてください。」
- 「年間上限の払い戻しは、いつから、どの書類で申請すればよいですか。」
- 「過去12か月で、高額療養費に何回該当していますか。」
- 「退職して加入先が変わる予定です。多数回該当や年間上限はどうなりますか。」
病院の医療ソーシャルワーカー・がん相談支援センターに
- 「これからの治療で、月にどのくらい費用がかかりそうか一緒に見通しを立てたいです。」
- 「医療費の支払いが難しくなりそうです。使える制度を教えてください。」
勤務先に
- 「治療のために勤務時間を減らしています。標準報酬月額の改定の手続きはできますか。」
8. IROHAからのメッセージ
9. 参考資料(情報確認日:2026年10月20日)
- 厚生労働省「高額療養費制度を利用される皆さまへ」(2026年7月31日更新)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html - 厚生労働省「高額療養費制度の見直しについて(令和8年8月診療分から)」https://www.mhlw.go.jp/content/001726232.pdf/「高額療養費制度に関する参考資料」https://www.mhlw.go.jp/content/001729632.pdf/「高額療養費制度の見直しについて(リーフレット)」https://www.mhlw.go.jp/content/001725284.pdf(いずれも[1]のページに掲載。PDF個別の更新日の記載なし)
- 全国健康保険協会(協会けんぽ)「高額療養費」(ページ上に更新日の記載なし・2026年10月20日閲覧)
https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/002/ - 全国健康保険協会(協会けんぽ)「限度額適用認定証」(ページ上に更新日の記載なし・2026年10月20日閲覧)
https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/001/ - 全国健康保険協会(協会けんぽ)よくあるご質問「高額な医療費を支払ったとき(高額療養費)」(2026年10月20日閲覧)
https://www.kyoukaikenpo.or.jp/faq/benefit/004/index.html - 首相官邸「令和7年3月7日 高額療養費制度見直しに関する患者団体との面会についての会見」(2025年3月7日)
https://www.kantei.go.jp/jp/103/statement/2025/0307kaiken.html - 厚生労働省「先進医療の概要について」(2026年10月20日閲覧)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/sensiniryo/index.html - 厚生労働省 通知「療養、育児又は介護により報酬が急減した者についての健康保険法及び厚生年金保険法の標準報酬月額の保険者算定の特例について」(2026年7月31日)
https://www.mhlw.go.jp/content/001731743.pdf - 日本年金機構「随時改定(月額変更届)」(2026年10月20日閲覧)
https://www.nenkin.go.jp/service/kounen/hokenryo/hoshu/20150515-02.html - 全国健康保険協会(協会けんぽ)「健康保険高額療養費支給申請書」(2026年10月20日閲覧)
https://www.kyoukaikenpo.or.jp/application_form/benefit/006/index.html - 国立がん研究センター がん情報サービス「『がん相談支援センター』とは」(2026年10月20日閲覧)
https://ganjoho.jp/public/institution/consultation/cisc/cisc.html